Subseguro: o erro que reduz sua indenização sem você perceber
Muitas empresas contratam o seguro, pagam em dia e acham que estão protegidas. O problema aparece na hora do sinistro, quando a indenização é menor do que o esperado.
O que é subseguro
Subseguro é quando o valor segurado é menor que o Valor em Risco real. Nesse caso, a seguradora paga apenas a parte proporcional ao que foi declarado.
Um exemplo para entender
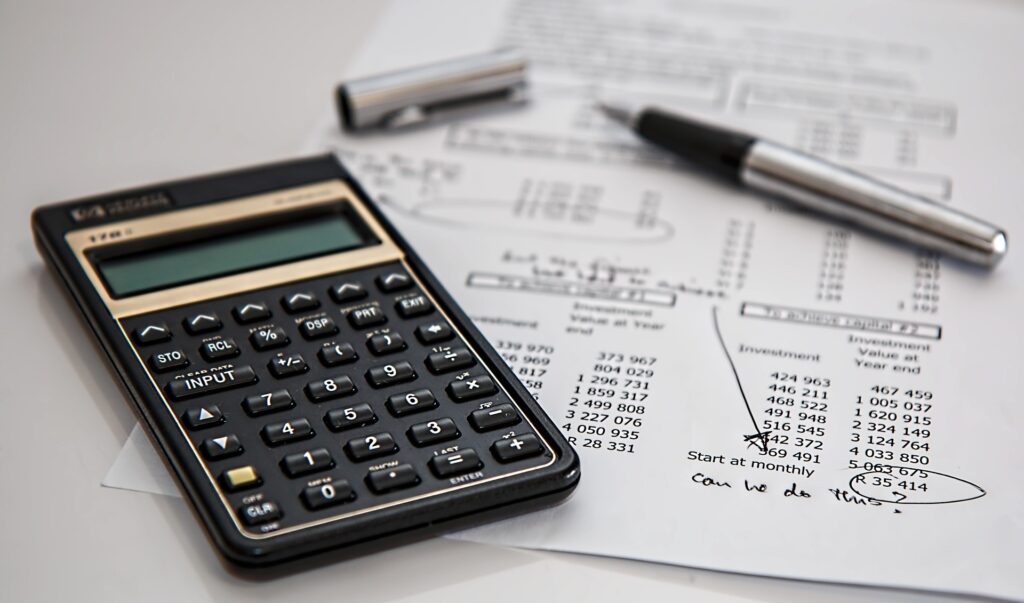
Exemplo ilustrativo, com valores fictícios. Imagine uma empresa cujo Valor em Risco é de R$ 1.000.000, mas que declarou apenas R$ 600.000 na apólice. Num sinistro de R$ 400.000, a seguradora paga a proporção de 60%, ou seja, R$ 240.000. A empresa fica com R$ 160.000 de prejuízo.
Por que o subseguro acontece
- O valor da apólice não foi atualizado desde a contratação.
- A empresa cresceu, comprou máquinas ou ampliou o estoque, mas a apólice continuou igual.
- O valor foi definido com base em um número antigo ou aproximado.
Como evitar
- Revisar a apólice pelo menos uma vez por ano.
- Avisar o corretor sempre que houver mudança relevante na operação.
- Conferir o Valor em Risco com quem entende da sua atividade.
Se você não sabe se a sua apólice está subsegurada, peça uma conferência. O Diagnóstico CTLA compara o valor declarado com o valor real antes de qualquer proposta. Fale com a CTLA pelo site.
Sua apólice cobre o risco real? Fale com a gente.
Fale com a CTLA